Avez-vous eu une réparation de voiture récemment? Imaginez que vous deviez emmener votre voiture au garage suite à un dommage. Même de simples réparations peuvent coûter aujourd’hui presque deux fois plus cher qu’il y a quelques années. Nous vous expliquons pourquoi et vous montrons comment vous pouvez réduire le coût de votre assurance auto.
Lorsque les prix augmentent, la colère monte. Nous le comprenons. De nombreux facteurs économiques influencent le secteur de l’assurance. En Suisse aussi. Qu’est-ce que cela signifie concrètement?
Les coûts de réparation augmentent
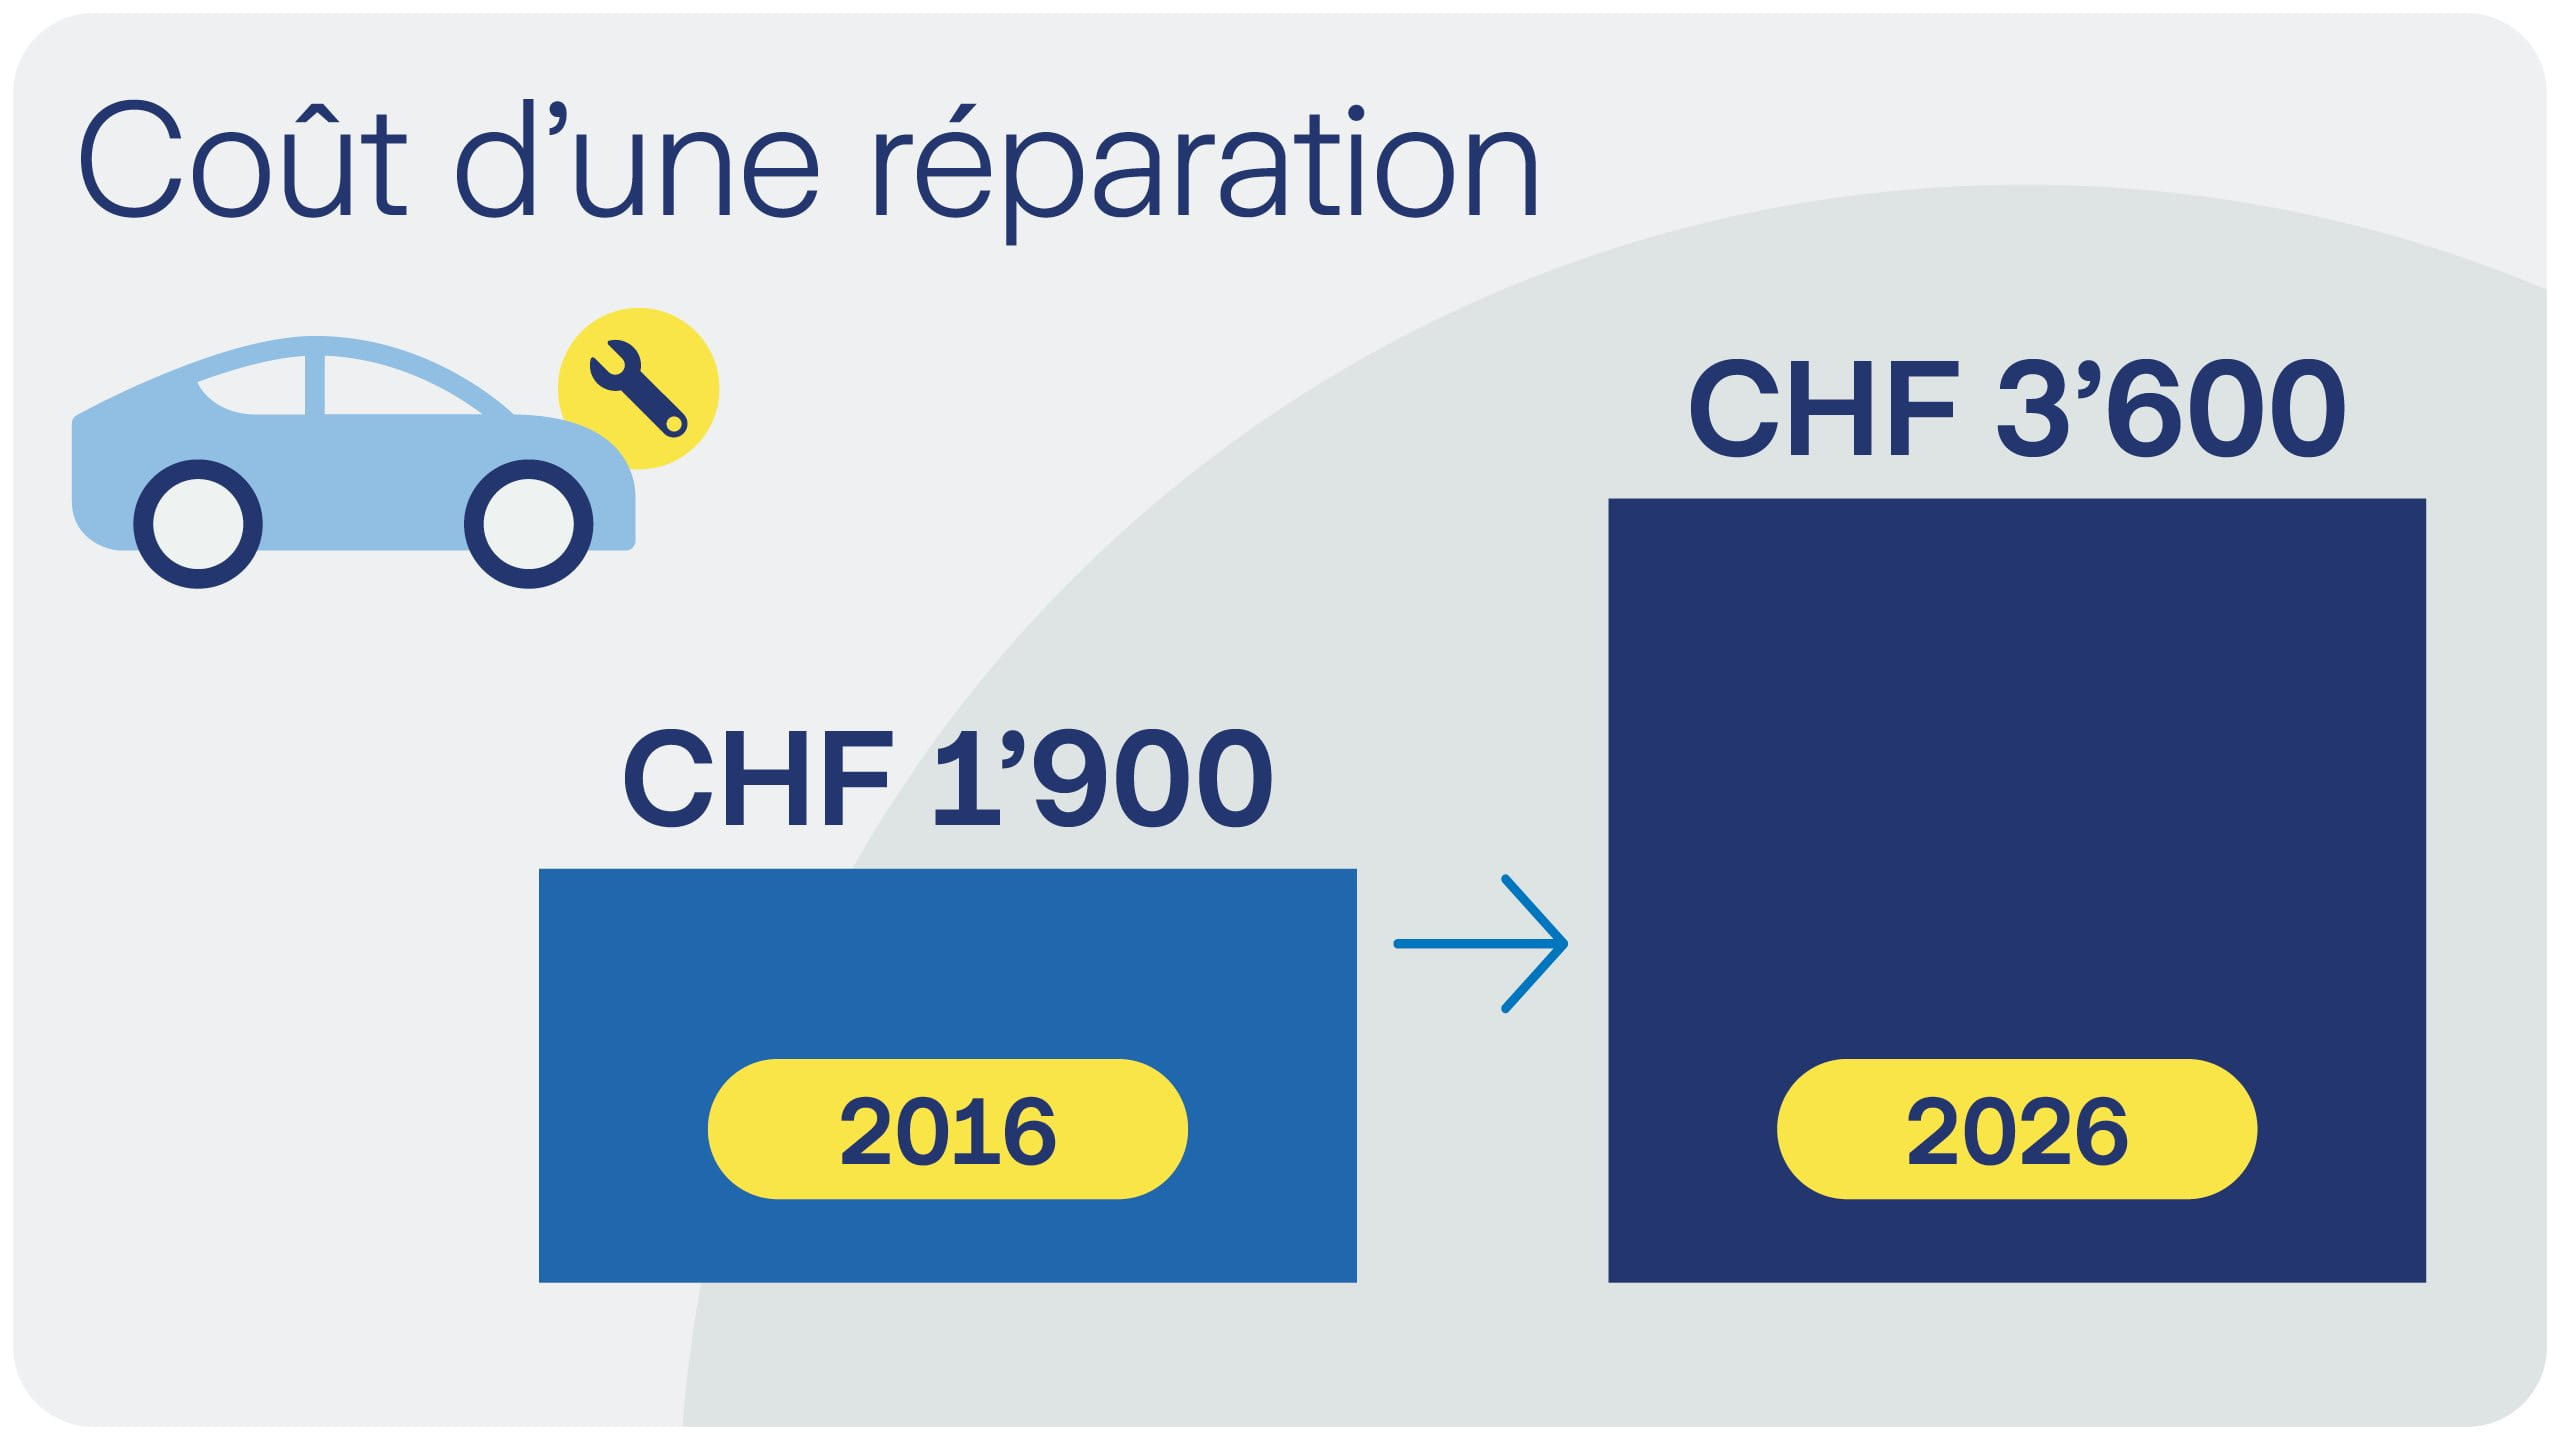
Aujourd’hui, les pièces de rechange pour voitures sont en moyenne plus de 80% plus chères qu’il y a dix ans. Certains éléments de carrosserie coûtent aujourd’hui presque deux fois plus cher qu’à l’époque. Les composants high-tech, comme les capteurs et les batteries, rendent les réparations plus coûteuses. Il y a environ dix ans, un petit dommage à l’avant d’une voiture coûtait souvent moins de CHF 2’000.
Aujourd’hui, la plupart du temps, les capteurs ou les caméras sont également concernés, ce qui fait que les dommages peuvent rapidement dépasser les CHF 3’600. Cela représente une augmentation de 89% – voire beaucoup plus selon les voitures. Cette évolution se poursuit principalement parce que la technique devient plus complexe et plus chère. On le remarque par exemple au fait que les feux de virage dynamiques à LED coûtent plus cher que les phares halogènes statiques. Les pare-brise avec système d’assistance à la conduite intégré sont également nettement plus chers que les pare-brise normaux.
Coût d’une réparation automobile
Source: Les prix des pièces de rechange continuent d’augmenter, études de la Fédération allemande des assurances (GDV)
En plus de la hausse du coût des matériaux, les coûts de main-d’œuvre dans les garages ont également augmenté. Dans le même temps, la technologie des véhicules devient de plus en plus complexe. Les capteurs, l’électronique et les systèmes d’assistance peuvent faire qu’un dommage apparemment simple soit plus long et plus compliqué à réparer. Cela contribue à rendre les réparations et le remplacement des pièces endommagées de plus en plus coûteux.
Il vaut donc la peine d’y regarder de près: lorsqu’une pièce endommagée peut être réparée, cela peut être nettement moins cher qu’un remplacement complet.
Les intempéries graves sont plus fréquentes
Les changements météorologiques conduisent à des précipitations extrêmes. La grêle, les tempêtes et les inondations, par exemple, causent plus souvent des dommages graves et coûteux aux véhicules, jusqu’au dommage total. Il ne s’agit pas seulement des grands événements météorologiques diffusés par les médias, mais aussi du garage inondé dans l’immeuble d’habitation voisin.
Les orages de grêle surviennent régulièrement en Suisse et peuvent provoquer d’importants dégâts. Cela s’est par exemple vérifié lors du violent épisode de grêle et de tempête d’août 2026. Localement, des grêlons exceptionnellement gros sont tombés et plus de 100’000 véhicules ont été endommagés. Le montant total des dommages assurés dans le secteur privé (par exemple, les dommages aux bâtiments) a été estimé à près d’un milliard de francs. Plus de 80% de ce montant de sinistres concernait des véhicules à moteur.
Qu’il s’agisse de grands événements isolés ou de nombreux petits, nous ne le savons jamais à l’avance. Mais nous sommes bien préparés: En 2026, nous avons par exemple à nouveau utilisé notre scanner de grêle ultramoderne. Les véhicules concernés passent au scanner et en quelques minutes, le résultat est disponible et discuté avec un expert sur place.
Pour prévenir les dommages dus aux intempéries, nous recommandons d’adopter les réflexes suivants:
Suivre la météo: Informez-vous régulièrement sur les conditions météorologiques à venir afin de pouvoir prendre vos dispositions à temps. Si nécessaire, vous pouvez également utiliser une application qui vous avertit par SMS des intempéries existantes.
Placez votre véhicule à temps dans un garage ou un parking. Si aucun abri n’est disponible, vous pouvez couvrir votre voiture avec une couverture anti-grêle, par exemple.
Augmentation des cas de sinistre
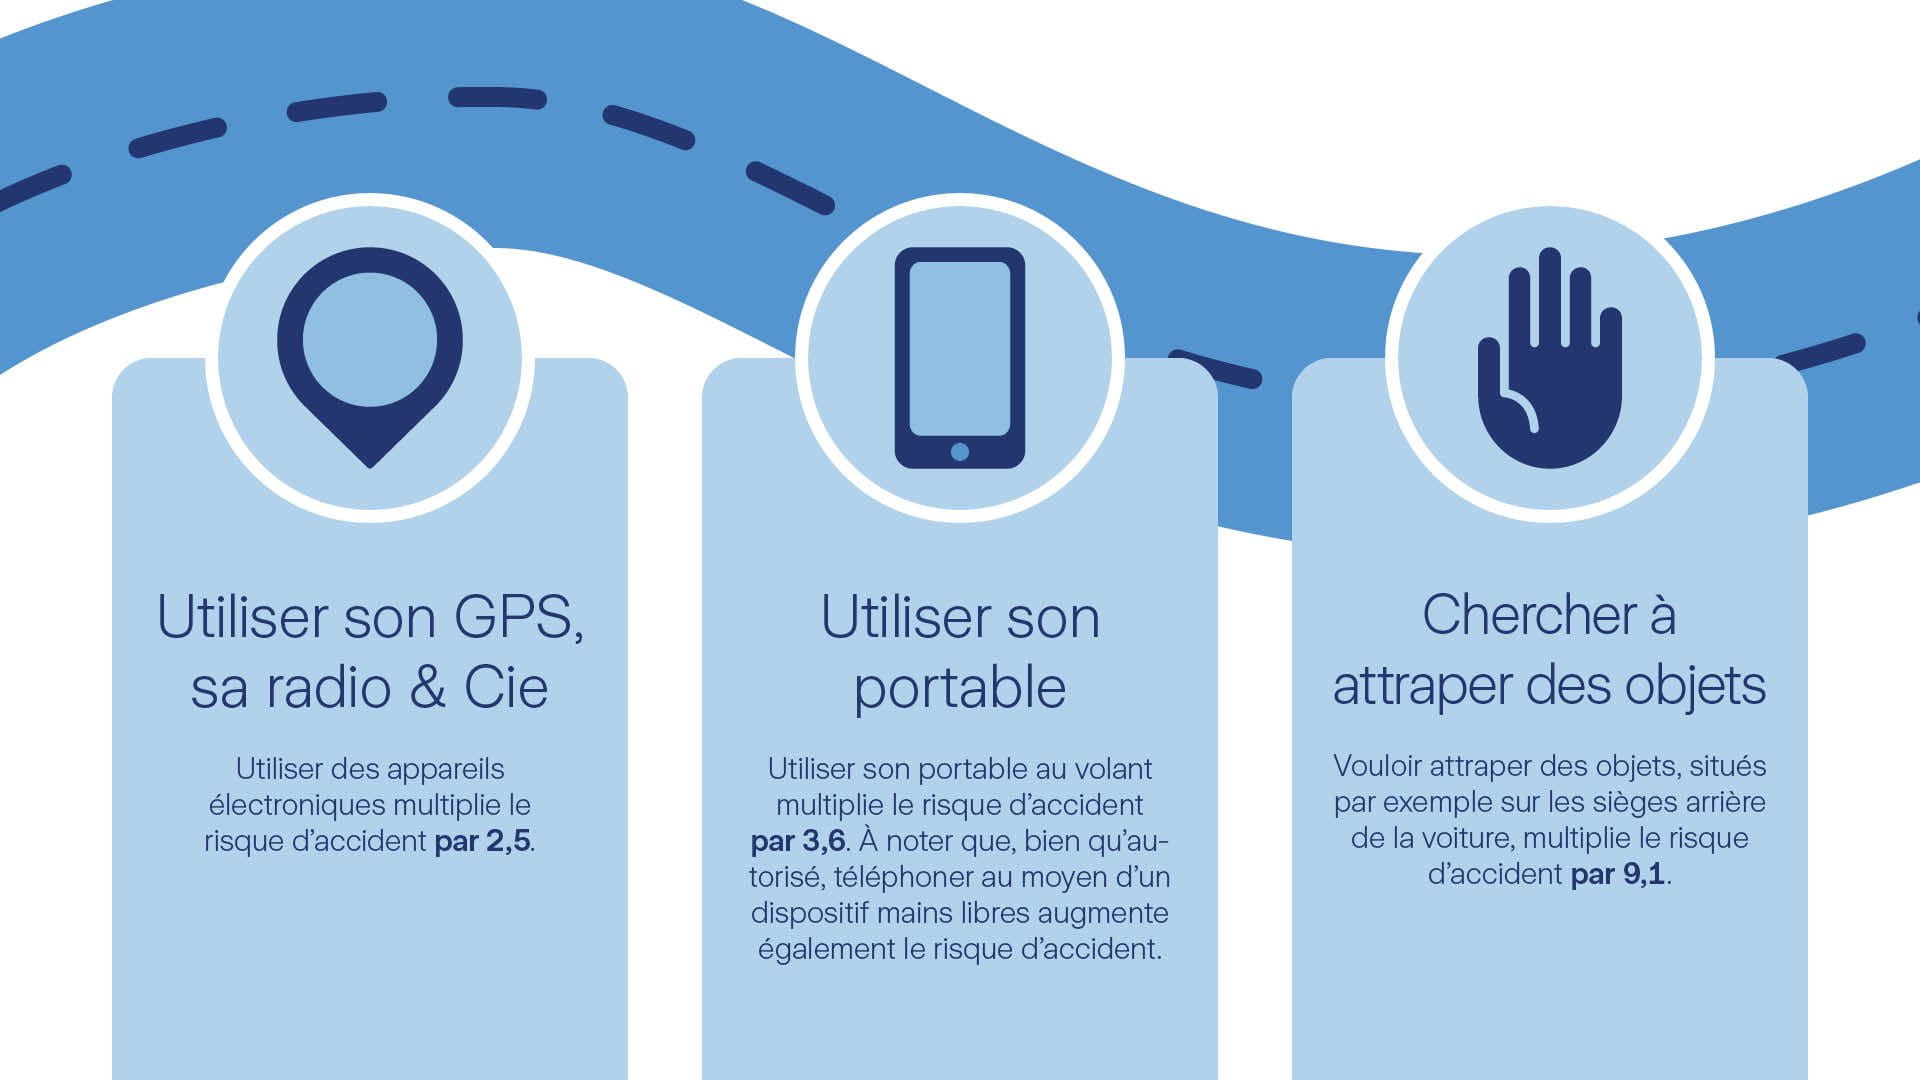
En plus des dégâts causés par les intempéries, le nombre de dommages causés aux véhicules augmente – de la petite rayure au dommage total. Il existe de nombreuses causes différentes à cela. Il s’agit entre autres de la densité accrue du trafic, mais aussi de l’agitation et de la distraction au volant. Le téléphone portable, le système de navigation ou la radio peuvent distraire pendant la conduite et augmenter le risque d’accident. Plus souvent encore, cela se produit en essayant d’attraper des objets, par exemple quelque chose sur le siège arrière.
Comment tout cela affecte-t-il ma prime d’assurance?
Les compagnies d’assurance couvrent les événements assurés. C’est pourquoi elles fixent la prime d’assurance de manière à pouvoir couvrir ces coûts. En général, elles calculent la prévisibilité moyenne des dommages et les coûts qui en découlent. Ces coûts sont répercutés sur les preneurs d’assurance. Si les coûts des sinistres augmentent de manière générale, ils se répercutent donc sur les primes de tous les assurés.
Assurance auto: Comment réduire les coûts
Souvent, il y a encore une certaine marge de manœuvre dans la couverture d’assurance existante. Par exemple si l’assurance auto a été souscrite il y a un certain temps et qu’il s’avère que les besoins ont changé. Les options suivantes pourraient permettre de faire des économies:
Résilier les couvertures optionnelles
Vérifiez si vous avez souscrit des assurances complémentaires ou d’autres services dont vous n’avez plus besoin.
Passer de la casco intégrale à la casco partielle
Si vous avez par exemple un véhicule plus ancien, une couverture casco partielle peut être suffisante. Un changement peut réduire la prime d’assurance. Lors de votre décision, tenez compte non seulement de la valeur du véhicule et de votre situation individuelle, mais aussi de l’âge de votre véhicule. Les réparations pour les voitures récentes sont nettement plus chères, comme expliqué plus haut. En savoir plus sur le passage de la casco intégrale à la casco partielle
Augmenter la franchise
Si vous décidez de payer une part personnelle plus élevée qu’auparavant en cas de sinistre, votre prime peut être moins chère. Vérifiez les options de franchise proposées par votre assurance et l’impact qu’elles ont sur votre prime.
Utiliser une plaque interchangeable
Si vous avez plusieurs véhicules et que ceux-ci ne sont pas conduits en même temps, il peut être intéressant d’utiliser une plaque interchangeable. Cela signifie que vous utilisez les mêmes plaques de contrôle pour deux véhicules. Pour cela, apposez toujours les plaques de contrôle sur le véhicule que vous conduisez actuellement – l’autre ne doit pas être mis en circulation entre-temps.
Comment êtes-vous assuré? Comparez maintenant la prime et trouvez une offre adaptée.