Avete dovuto riparare l’auto di recente? Immaginate di dover portare la vostra auto in officina dopo aver subito un danno. Anche le riparazioni più semplici possono costare quasi il doppio rispetto a qualche anno fa. Vi spieghiamo perché e vi mostriamo come potete ridurre il costo della vostra assicurazione auto.
Quando i prezzi aumentano, c’è molta rabbia. Lo capiamo. Numerosi sviluppi economici influenzano l’assicurazione. Anche in Svizzera. Cosa significa in concreto?
I costi di riparazione aumentano
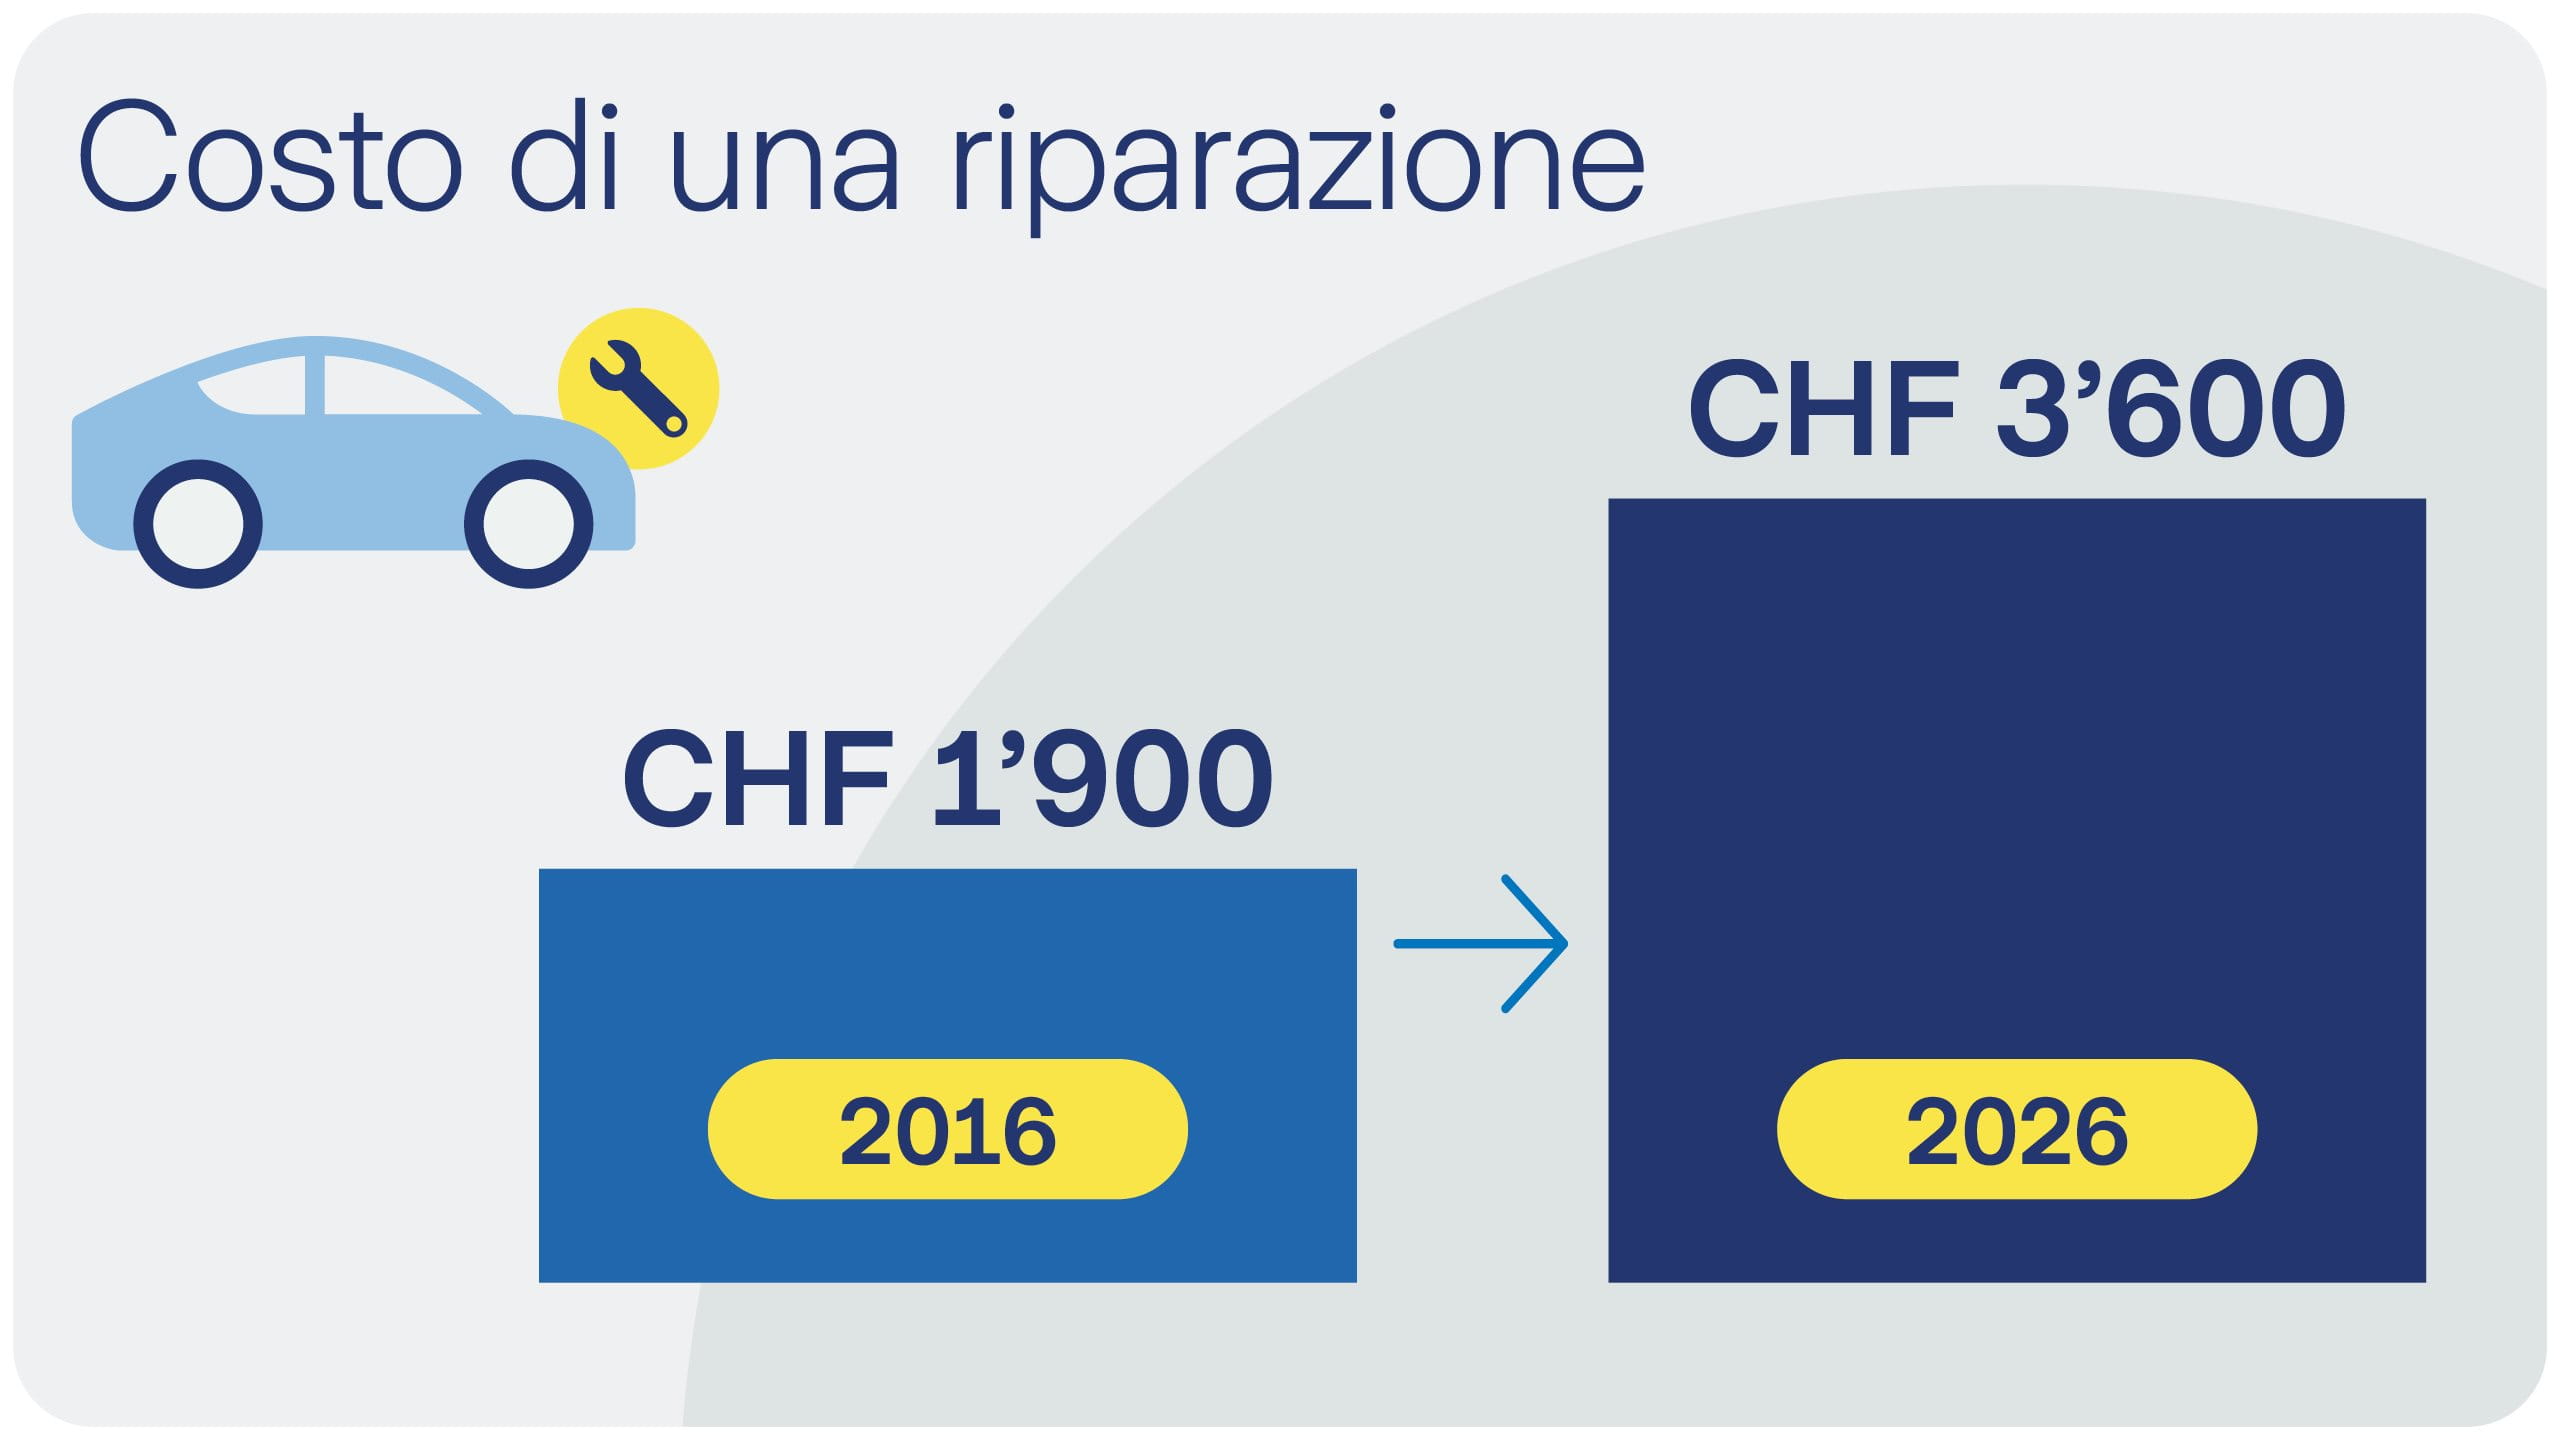
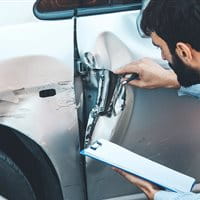
Oggi i pezzi di ricambio per auto sono in media oltre l’80% più cari rispetto a dieci anni fa. Alcuni elementi di carrozzeria oggi costano quasi il doppio rispetto ad allora. Anche i componenti ad alta tecnologia, come i sensori e le batterie, rendono più costose le riparazioni. Circa dieci anni fa, un piccolo danno alla parte anteriore di un’auto costava spesso meno di CHF 2’000.
Oggi, di solito, vengono colpiti anche i sensori o le telecamere, il che significa che il danno può salire rapidamente a CHF 3’600. Si tratta di un aumento dell’89%, ed in alcuni casi molto di più, a seconda dell’auto. Questa tendenza continua, soprattutto perché la tecnologia sta diventando più complessa e più costosa. Lo si vede ad esempio dal fatto che le luci di svolta dinamiche a LED costano di più rispetto ai fari alogeni statici. Anche i parabrezza con sistema d’assistenza alla guida integrato sono molto più costosi dei parabrezza normali.
Costi di riparazione di un’auto
Fonte: I prezzi dei pezzi di ricambio continuano ad aumentare, studi dell’Associazione tedesca delle assicurazioni (GDV)
Oltre all’aumento del costo dei materiali, sono cresciuti anche i costi della manodopera nelle officine. Allo stesso tempo, la tecnologia dei veicoli diventa sempre più complessa. Sensori, componenti elettronici e sistemi di assistenza possono far sì che anche danni apparentemente semplici siano più lunghi e complessi da riparare. Questo contribuisce a rendere le riparazioni e la sostituzione delle parti danneggiate sempre più costose.
Per questo vale la pena esaminare la situazione con attenzione: se un componente danneggiato può essere riparato, ciò può risultare nettamente meno costoso rispetto a una sostituzione completa.
I forti temporali si verificano con maggiore frequenza
Le variazioni meteorologiche comportano precipitazioni più estreme. Per esempio, grandine, tempeste ed inondazioni spesso causano danni gravi e costosi ai veicoli, fino al danno totale. Non si tratta solo dei grandi eventi riportati dai media, ma anche del garage allagato del condominio accanto.
I temporali di grandine si verificano regolarmente in Svizzera e possono causare ingenti danni. Lo si è visto, ad esempio, durante il violento evento di grandine e tempesta dell’agosto 2026. Localmente sono caduti chicchi di grandine eccezionalmente grandi e oltre 100’000 veicoli sono stati danneggiati. L’importo complessivo dei danni assicurati nel settore privato (ad esempio anche ai fabbricati) è stato stimato a quasi un miliardo di franchi. Oltre l’80% di tale somma di sinistri riguarda i veicoli a motore.
Non possiamo mai sapere in anticipo se ci sarà un singolo grande evento o tanti eventi più limitati. Siamo però ben preparati: nel 2026 abbiamo ad esempio utilizzato nuovamente il nostro scanner di grandine all’avanguardia. I veicoli interessati passano attraverso lo scanner e in pochi minuti è disponibile il risultato, che viene discusso con un esperto in loco.
Per prevenire i danni causati da maltempo, consigliamo quanto segue:
Seguire le previsioni del tempo: controllate regolarmente le previsioni del tempo in modo da poter prendere precauzioni in tempo utile. Se necessario, potete anche utilizzare un’app che vi avvisa tramite SMS in caso di maltempo in corso.
Parcheggiate per tempo il vostro veicolo in un garage o in un parcheggio coperto. Se non è disponibile un riparo, potete ad esempio coprire la vostra auto con un telo antigrandine.
Più casi di sinistro
Oltre ai danni da maltempo, è in aumento anche il numero di danni ai veicoli, dai piccoli graffi ai danni totali. Le ragioni sono molteplici. Tra queste, l’aumento della densità del traffico, ma anche la guida frenetica e distratta. Il telefono cellulare, il navigatore o la radio possono distrarre durante la guida e aumentare il rischio di incidenti. Ancora più spesso ciò avviene mentre si cerca di afferrare oggetti, ad esempio qualcosa sul sedile posteriore.
Come influisce tutto questo sul mio premio assicurativo?
Le compagnie d’assicurazione si fanno carico degli eventi assicurati. Per questo motivo fissano il premio assicurativo in modo da coprire questi costi. In genere si tratta di calcolare il danno medio prevedibile e i costi che ne derivano. Questi costi vengono trasferiti ai ed alle contraenti. Se i costi dei sinistri aumentano a livello generale, ciò si ripercuote sui premi di tutti gli assicurati e tutte le assicurate.
Assicurazione auto: come ridurre i costi
Spesso c’è ancora margine di manovra per la copertura assicurativa esistente, ad esempio se l’assicurazione auto è stata stipulata qualche tempo fa e ora ci si rende conto che le esigenze sono cambiate. È possibile sfruttare del potenziale di risparmio, ad esempio:
Disdire le coperture opzionali
Verificate se avete sottoscritto un’assicurazione complementare o altri servizi di cui non avete più bisogno.
Passare da casco totale a casco parziale
Se avete un veicolo più vecchio, ad esempio, può essere sufficiente anche una copertura casco parziale. Il passaggio può ridurre il premio assicurativo. Al momento di prendere una decisione, considerate non solo il valore del veicolo e la vostra situazione personale, ma anche l’età del vostro veicolo. Come spiegato sopra, le riparazioni per le auto più recenti sono notevolmente più costose. Maggiori informazioni sul passaggio da casco totale e casco parziale
Aumento della franchigia
Se decidete di pagare una franchigia più alta di prima in caso di sinistro, potete ridurre il vostro premio. Verificate quali opzioni di franchigia offre la vostra compagnia assicurativa e come queste influiscono sul vostro premio.
Usare una targa trasferibile
Se avete diversi veicoli e non vengono guidati contemporaneamente, vale la pena di valutare una targa trasferibile. Ciò significa che utilizzate le stesse targhe per due veicoli. A tal fine, dovete sempre applicare le targhe al veicolo che state guidando al momento: l’altro veicolo nel frattempo non potrà circolare.
Quanto sei ben assicurato? Confronta ora il premio e trova un’offerta adatta.